
مهاجرت معکوس نقدینگی به بازار بورس دوباره آغاز شد
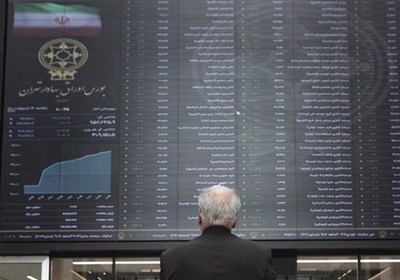
ورود پول حقیقی به بازار سرمایه در کنار افزایش شاخصها، نشاندهنده تغییر رفتار سرمایهگذاران است. این تغییر میتواند نویدبخش رونق بیشتری در بازار باشد و امیدها را برای آینده سرمایهگذاری تقویت کند.
اقتصادی به گزارش باور خبر به نقل از تسنیم، بازار سهام در معاملات روز گذشته شاهد تغییرات قابل توجهی در رفتار سرمایهگذاران بود؛ به طوری که ورود حدود ۸ هزار و ۹۰۰ میلیارد تومان پول حقیقی در معاملات روز سهشنبه، سومین رکورد تاریخی ورود سرمایه حقیقی به بورس را به ثبت رساند. همچنین، رکوردهای ورود پول حقیقی در تاریخ بازار سهام در سال جاری به وقوع پیوسته است. دیروز، شاخص کل بورس تهران ۲.۴ درصد افزایش یافت و به سطح ۷ میلیون و ۹۷۷ هزار واحد رسید؛ در حالی که شاخص هموزن نیز با رشد ۲.۳۳ درصدی به ۲ میلیون و ۱۱۳ هزار واحد رسید. شاخص کل فرابورس نیز ۲.۲۹ درصد افزایش داشت.
از سوی دیگر، حدود ۹۵ درصد نمادهای بازار در محدوده مثبت به کار خود پایان دادند. این در حالی است که تجمیع این اعداد نشاندهنده موج تقاضای گستردهای است که تنها به سهام شاخصساز محدود نشده است. یکی از عوامل مهم این رکوردشکنی را میتوان در مقایسه بازدهی بازارها جستوجو کرد؛ جایی که در ماههای اخیر، بازار سهام توانسته است رشد قابل توجهی را تجربه کند و فاصله خود را با برخی بازارهای موازی کاهش یا حتی افزایش دهد. در چنین شرایطی، سرمایهگذارانی که در ماههای گذشته شاهد افزایش قیمت ارز و داراییهای مختلف بودهاند، اکنون به دنبال بازاری هستند که بتواند در برابر تورم از ارزش داراییهایشان محافظت کند.
در اقتصاد تورمی، تصمیمات سرمایهگذاران تنها بر مبنای «کسب سود» اتخاذ نمیشود؛ بلکه حفظ قدرت خرید نیز به یک هدف مهم تبدیل میشود. به همین دلیل، با افزایش انتظارات تورمی، بازارهایی که بخش عمدهای از درآمد و داراییهای آنها به نرخ ارز، قیمت کالاها و ارزش جایگزینی داراییها وابسته است، مورد توجه قرار میگیرند. در این راستا، بازار سرمایه ویژگی مهمی دارد؛ زیرا شرکتهای پذیرفتهشده در بازار سهام مالک داراییها و کسبوکارهایی هستند که در بسیاری از موارد با قیمتهای جهانی یا نرخ ارز ارتباط دارند و شرکتهای صادراتمحور، صنایع فلزی، معدنی، پتروشیمی و پالایشی نمونههایی از این گروه هستند. بنابراین، برخی سرمایهگذاران سهام را نه تنها به عنوان یک ابزار سفتهبازی، بلکه به عنوان وسیلهای برای مشارکت در داراییهای مولد اقتصاد میبینند.
از سوی دیگر، ورود پول حقیقی به تنهایی به معنای تضمین ادامه رشد بازار سهام نیست، اما از نظر رفتارشناسی بازار اهمیت زیادی دارد؛ زیرا زمانی که سرمایهگذاران حقیقی برای چند روز متوالی فروشنده باشند، حتی اگر شاخصها در محدوده مثبت قرار داشته باشند، نمیتوان از بازگشت عمومی تقاضا سخن گفت. برعکس، زمانی که همزمان با افزایش شاخصها، ورود پول حقیقی نیز اتفاق میافتد، نشانه قویتری از تغییر موقت یا پایدار در رفتار سرمایهگذاران مشاهده میشود. آمارها نشان میدهد که از ابتدای سال حدود ۱۰۰ هزار میلیارد تومان پول حقیقی وارد بازار سهام شده است. همچنین، هر ۱۰ رکورد برتر تاریخی ورود پول حقیقی در سال جاری به ثبت رسیدهاند. این ارقام نشاندهنده این است که جریان سرمایه حقیقی در سال جاری ابعاد متفاوتی نسبت به گذشته پیدا کرده است.
با این حال، باید میان ورود پول و پول ماندگار تفاوت قائل شد؛ زیرا اگر این نقدینگی با هدف نوسانگیری کوتاهمدت وارد بازار سهام شده باشد، میتواند در نخستین موج منفی به سرعت خارج شود. اما اگر پشت این جریان، تغییر نگاه سرمایهگذاران به سهام و افزایش سهم بورس در سبد دارایی آنها باشد، میتوان انتظار داشت که بخشی از این منابع در بازار باقی بماند. علاوه بر این، در شرایط کنونی، بازار سهام را نمیتوان جدا از بازار ارز تحلیل کرد؛ زیرا افزایش نرخ ارز از یک سو ارزش ریالی درآمد شرکتهای صادراتی را افزایش میدهد و از سوی دیگر، در اقتصاد تورمی انتظارات مربوط به ارزش دارایی شرکتها را تغییر میدهد. البته افزایش نرخ ارز زمانی میتواند به رشد سودآوری شرکتها منجر شود که افزایش هزینهها، محدودیتهای تولید، سیاستهای قیمتگذاری و سایر عوامل، اثر آن را خنثی نکنند.
بنابراین، برای تحلیل بورس نباید فقط به قیمت دلار نگاه کرد؛ بلکه باید اثر نرخ ارز بر درآمد، هزینه و سود خالص شرکتها را بررسی کرد. در مجموع، بورس پس از رشد قابل توجه ماههای اخیر، اکنون در سطوحی قرار گرفته که انتظار سودهای سریع و بدون اصلاح را با تردید مواجه میکند؛ و نرخ سود، وضعیت بازار ارز، گزارشهای مالی شرکتها، قیمتهای جهانی کالاها، ریسکهای سیاسی و سیاستهای اقتصادی دولت، همگی میتوانند مسیر نقدینگی را تغییر دهند. از این رو، اتفاق مهم معاملات دیروز در تالار شیشهای بیشتر از آنکه رشد ۲.۴ درصدی شاخص کل باشد، تغییر رفتار سرمایهگذاران و حجم ورود پول حقیقی است. ضمن اینکه بازار سهام در حال حاضر نشان میدهد بخشی از نقدینگی، بورس را دوباره به عنوان مقصد سرمایهگذاری جدی گرفته است؛ اما تداوم این وضعیت به کیفیت سود شرکتها و ثبات متغیرهای کلان اقتصادی وابسته خواهد بود.
بر این اساس، اگر ورود پول حقیقی در کنار رشد سودآوری شرکتها، بهبود ارزش معاملات و ثبات سیاستگذاری ادامه پیدا کند، میتوان از تغییر عمیقتر در جایگاه بورس میان بازارهای دارایی سخن گفت؛ در غیر این صورت، رکوردهای ورود پول میتوانند صرفاً بخشی از یک موج کوتاهمدت نقدینگی باشند. در نهایت، آنچه برای بازار سرمایه علاوه بر عبور شاخص کل از مرز ۸ میلیون واحد اهمیت دارد، این است که چه مقدار از این رشد، پشتوانه سودآوری واقعی شرکتها و چه مقدار ناشی از انتظارات تورمی و جابهجایی نقدینگی میان بازارها است.
برچسب ها :بازار بورس ، مهاجرت معکوس ، ورود نقدینگی
- نظرات ارسال شده توسط شما، پس از تایید توسط مدیران سایت منتشر خواهد شد.
- نظراتی که حاوی تهمت یا افترا باشد منتشر نخواهد شد.
- نظراتی که به غیر از زبان فارسی یا غیر مرتبط با خبر باشد منتشر نخواهد شد.


ارسال نظر شما
مجموع نظرات : 0 در انتظار بررسی : 0 انتشار یافته : ۰