
آبراههای استراتژیک هرمز تا بابالمندب؛ اقتصاد جهانی در آستانه یک شوک جدید
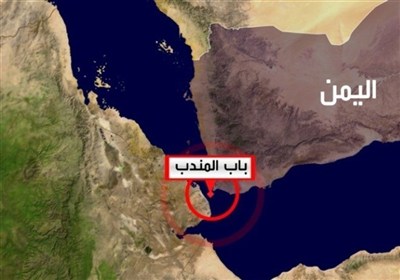
با تسلط کامل یمن بر بابالمندب، نگرانیها درباره تغییرات جدید در معادلات دریایی افزایش یافته است. این وضعیت بهویژه یادآور معادلات ایران در تنگه هرمز است و میتواند تأثیرات گستردهای بر امنیت دریایی و تجارت جهانی داشته باشد.
بینالملل به گزارش باور خبر به نقل از گروه بینالملل خبرگزاری تسنیم، جنبش انصارالله یمن کنترل کامل تنگه باب المندب را در دست گرفته و در حالی که این جنبش بر محاصره دریایی علیه عربستان تأکید دارد، نگرانیهای جهانی درباره سناریوها و معادلات جدید آبراهی که ممکن است پس از اختلال در کشتیرانی در تنگه هرمز به وجود آید، افزایش یافته است. این وضعیت میتواند ضربهای بزرگ به بازار انرژی جهانی وارد کند.
روزنامه الاخبار لبنان در تحلیلی به بررسی پیامدهای اختلال در کشتیرانی در تنگه باب المندب همزمان با تنگه هرمز پرداخته و اشاره کرده است که کنترل انصارالله بر سواحل غربی و جزایر یمن، احتمال بسته شدن کامل تنگه هرمز و باب المندب را دوباره مطرح کرده است، که این امر میتواند به سیستم مالی که اقتصاد جهانی را تحت تأثیر قرار میدهد، آسیب جدی بزند.
بر اساس دادههای اداره اطلاعات انرژی ایالات متحده، تقریباً ۲۱ میلیون بشکه نفت خام، میعانات گازی و فرآوردههای نفتی روزانه از تنگه هرمز عبور میکنند که معادل ۲۰ تا ۲۵ درصد از مصرف روزانه نفت جهان و حدود ۳۰ درصد از تجارت گاز طبیعی مایع از طریق دریا است. در صورت بسته شدن تنگه باب المندب، که ورودی جنوبی دریای سرخ و کانال سوئز را کنترل میکند، تقریباً ۳۰ درصد از کل تأمین انرژی جهان مسدود خواهد شد و بیش از ۱۲ درصد از تجارت دریایی بینالمللی مواد غذایی و کالاهای تولیدی مختل خواهد شد.
این مشکل تنها به نفت خام محدود نمیشود و به مشتقات و مواد استراتژیکی که از پالایشگاهها و مجتمعهای صنعتی خلیج فارس تأمین میشوند، گسترش مییابد. دیزل و نفت سفید به عنوان سوخت اصلی حمل و نقل دریایی و باربری جهانی شناخته میشوند. بر اساس گزارش موسسه مطالعات انرژی آکسفورد، اختلال در تأمین دیزل بلافاصله منجر به افزایش هزینههای حمل و نقل و ازدحام در بنادر میشود و تحویل مواد غذایی و مواد اولیه به بازارها را مختل میکند.
علاوه بر این، کمبود سوخت نفت سفید میتواند حمل و نقل هوایی و پروازهای تجاری را به طور کامل متوقف کند و حمل و نقل قطعات دقیق و با ارزش بالا مانند تراشههای الکترونیکی و داروها را دچار اختلال نماید. اختلال در تأمین دیزل و نفت سفید میتواند موجی از تورم را به همراه داشته باشد که نه تنها به کالاهای مستقیم محدود نمیشود، بلکه هزینههای حمل و نقل و کالاها را در هر مرحله از تولید و توزیع افزایش میدهد و توانایی بانکهای مرکزی را برای کنترل قیمتها تحت تأثیر قرار میدهد.
کشورهای شورای همکاری خلیج فارس (GCC) به دلیل در دسترس بودن گاز با قیمت رقابتی، تقریباً ۱۰ درصد از تولید آلومینیوم اولیه جهانی را تشکیل میدهند. اختلال در این تولید، زنجیرههای تأمین برای صنایع خودرو، هوانوردی و سایر صنایع را تهدید میکند. در زمینههای پزشکی و فناوری، گزارشهای انجمن شیمی نشان میدهد که قطر به تنهایی تقریباً ۳۰ درصد از عرضه جهانی هلیوم را صادر میکند و اختلال در این عرضه میتواند دستگاههای MRI در بیمارستانها را خاموش کرده و خطوط تولید نیمههادیها و تراشههای الکترونیکی را متوقف کند.
دادههای سازمان غذا و کشاورزی (FAO) نیز نشان میدهد که منطقه غرب آسیا منبع اصلی آمونیاک، اوره و کودهای نیتروژنی است و کمبود این صادرات میتواند به کاهش بازده کشاورزی و بحران جهانی غذا منجر شود.
در این میان، عربستان تلاش کرده تا بخشی از صادرات نفت خود را از طریق مدیترانه به بازارهای قابل دسترستر هدایت کند. این کشور قیمت فروش رسمی نفت خام سبک خود را برای ماه سپتامبر به مشتریان اروپایی حدود ۳ دلار در هر بشکه و برای برخی از گریدهای نفتی به مقصد آسیا حدود ۵۰ سنت در هر بشکه کاهش داده است. این اقدام به افزایش جریان نفت خام عربستان به اروپا و کاهش نیاز به تغییر مسیر نفت به سمت شرق کمک کرده است.
با این حال، مسیر شمالی جایگزین مناسبی برای تنگه باب المندب، به ویژه برای کشورهای آسیایی نیست و زمان حمل و نقل را طولانیتر و هزینههای حمل و نقل را افزایش میدهد. تانکرهای بسیار بزرگ نیز نمیتوانند با بارگیری کامل از کانال سوئز عبور کنند و استفاده از خط لوله SUMED برای عملیات بارگیری و تخلیه اضافی ضروری است. محمولههایی که به مقصد مدیترانه و سپس خریداران آسیایی ارسال میشوند، باید از دماغه امید نیک عبور کنند.
این موضوع در سفر ابرنفتکش «فرانت امپایر» که در ۲۵ جولای از پایانه المعجز در عربستان سعودی حرکت کرد و تقریباً ۱.۲ میلیون بشکه نفت خام را بارگیری کرده بود، مشهود بود. این ابرنفتکش قبل از تکمیل محموله خود در سیدی کریر در ۶ آگوست و حرکت به سمت آسیا از طریق دماغه امید نیک، از کانال سوئز عبور کرد. کل سفر تقریباً ۴۰ روز طول کشید، در حالی که سفر معمول از ینبع به ساحل غربی هند از طریق تنگه باب المندب حدود ۸ روز به طول میانجامد.
کاهش قابل توجه در بارگیری و صادرات نفت عربستان به سرعت در ذخایر نفتی این کشور منعکس شد. طبق گزارش کپلر، موجودی نفتی که این شرکت ردیابی میکند از حدود ۶۱ میلیون بشکه (یا ۵۲ درصد از ظرفیت تحت پوشش دادههایش) در ماه ژوئن به حدود ۷۵ میلیون بشکه (۶۳ درصد از ظرفیت) در ابتدای ماه آگوست افزایش یافته است. این انباشت به این معنی است که بخش بزرگتری از نفتی که به سیستم ذخیرهسازی میرسد، به دلیل محدودیتهای مسیرهای صادراتی، در اسرع وقت به خریداران تحویل داده نمیشود.
آخرین دادههای آژانس بینالمللی انرژی نیز کاهش عرضه نفت خام عربستان سعودی را بین ماههای جولای و آگوست نشان میدهد که حدود ۲.۳ میلیون بشکه در روز کاهش یافته و در ماه آگوست به ۶ میلیون بشکه در روز رسیده است که پایینترین سطح در بیش از سه دهه گذشته محسوب میشود. این کاهش همچنین در بارگیری نفت خام عربستان سعودی – از جمله نفت از دریای سرخ و ترانزیتهای بدون نظارت – مشهود است که بین ماههای ژوئیه و اوت ۱.۱ میلیون بشکه در روز کاهش یافته و در ماه آگوست به ۳.۵ میلیون بشکه در روز رسیده است.
با توجه به اینکه تعریف آژانس بینالمللی انرژی از «عرضه» فراتر از تولید است و شامل نفتی میشود که از طریق صادرات به بازار میرسد – که بارگیری از ذخایر را مستثنی نمیکند – و همچنین نفت خام مورد استفاده در پالایشگاهها و نیروگاههای داخلی را نیز شامل میشود، این موضوع توضیح میدهد که چرا دادههای آن با ارقامی که عربستان سعودی به اوپک گزارش داده است، متفاوت است. عربستان سعودی در ماه آگوست ۷.۱۲۲ میلیون بشکه در روز عرضه کرد و تولید آن به ۶.۲۳۸ میلیون بشکه در روز رسید.
در این میان، میزان آسیب جهانی بسته به وابستگی مستقیم به این صادرات و اندازه ذخایر موجود در هر منطقه متفاوت است. گزارشهای آژانس بینالمللی انرژی نشان میدهد که کشورهای شرق آسیا اولین قربانیان مستقیم هستند، زیرا بیش از ۸۰ درصد صادرات تنگه هرمز به بازارهای آنها میرود. در حالی که ژاپن ذخایر نفتی کافی برای ۹۰ تا ۱۲۰ روز دارد، موسسه اقتصاد بینالملل پترسون تخمین میزند که چین ذخایر استراتژیک و تجاری محتاطانهای ایجاد کرده است که ۸۰ تا ۹۰ روز واردات را پوشش میدهد.
اروپا، با وجود اینکه کاملاً به نفت خام خلیج فارس وابسته نیست، اما به محمولههای گاز و دیزل قطر که از طریق تنگه باب المندب وارد میشوند، متکی است. طبق تحلیل گلدمن ساکس، اختلال در این منابع، اروپاییها را در یک بحران انرژی بیسابقه فرو خواهد برد و صنایع سنگین آنها را تهدید به تعطیلی کامل خواهد کرد.
در مورد ایالات متحده، با وجود خودکفایی بالای این کشور در نفت شیل، این کشور نیز شوک را در قلب سیستم مالی خود احساس خواهد کرد. افزایش بیسابقه قیمت جهانی نفت، قدرت خرید دلار را کاهش داده و تسلط دلارهای نفتی را تضعیف خواهد کرد. فشارهای اقتصادی جهان همچنین محدود به بخش نفت نیست؛ طبق آخرین شاخصهای وزارت اقتصاد و برنامهریزی عربستان، صادرات کالاهای غیرنفتی، شامل صادرات مجدد، در ماه مه به ۲۲.۹ میلیارد ریال سعودی رسید که نسبت به سال گذشته ۲۶.۱ درصد و نسبت به ماه قبل ۲۸.۸ درصد کاهش یافته است.
شاخص مدیران خرید (PMI) نیز در ماه جولای به ۵۳.۱ واحد کاهش یافت که نسبت به سال گذشته ۳.۲ واحد کاهش نشان میدهد. با این حال، باقی ماندن این شاخص بالای ۵۰ نشان میدهد که بخش خصوصی غیرنفتی همچنان در حال گسترش است، هرچند با سرعتی کمتر.
کشورهای عضو سازمان همکاری و توسعه اقتصادی (OECD)، به رهبری ایالات متحده، بارها از ذخایر استراتژیک خود برای کنترل قیمتها و کاهش تورم استفاده کردهاند. طبق دادههای اداره اطلاعات انرژی ایالات متحده، ذخایر استراتژیک این کشور به سطوح بسیار پایینی رسیده است که در صورت تداوم بحران، فضای مانور غرب را به شدت محدود میکند. تعطیلی دوگانه، همزمان با شروع زمستان – زمانی که تقاضای جهانی برای گاز گرمایشی، نفت سفید و گازوئیل برای تولید برق افزایش مییابد – بلافاصله قیمت نفت را به بالای ۱۵۰ دلار در هر بشکه و قیمت گاز را به سطوح بیسابقهای میرساند.
در این شرایط، دولتهای اروپایی مجبور به اجرای جیرهبندی سختگیرانه انرژی و محدود کردن مصرف در خانهها و کارخانهها خواهند شد و تولید کود نیتروژن نیز ممکن است به طور کامل متوقف شود. این وضعیت به معنای آن است که بحران انرژی زمستانی در فصل کشاورزی بعدی به بحرانهای غذایی و همچنین بیکاری و رکود صنعتی تبدیل خواهد شد.
انتهای پیام/
برچسب ها :اقتصاد جهانی ، باب المندب ، تنگه هرمز
- نظرات ارسال شده توسط شما، پس از تایید توسط مدیران سایت منتشر خواهد شد.
- نظراتی که حاوی تهمت یا افترا باشد منتشر نخواهد شد.
- نظراتی که به غیر از زبان فارسی یا غیر مرتبط با خبر باشد منتشر نخواهد شد.


ارسال نظر شما
مجموع نظرات : 0 در انتظار بررسی : 0 انتشار یافته : ۰